
Jakartabuilding.id – Untuk beli rumah di Jakarta seharga Rp1,5 miliar dengan DP 10%, cicilan KPR 20 tahun berkisar Rp9,7 juta per bulan pada bunga 6% dan Rp13,9 juta pada bunga 11%. Sobat JB, selisih Rp4 juta per bulan itulah yang paling sering terlupa saat tergiur bunga promo.
Bunga promo hanya berlaku beberapa tahun, setelah itu cicilan mengikuti bunga floating. Di bawah ini cara menghitung kemampuan bayar, simulasi tenor, pilihan bank per Oktober 2026, dan biaya yang harus disiapkan di luar cicilan.
Cek Kemampuan Bayar Dulu
Bank Indonesia memperpanjang pelonggaran rasio LTV KPR sampai 100% hingga akhir Desember 2026. Artinya, bank boleh membiayai sampai seluruh harga rumah, walaupun setiap bank tetap menilai sendiri kelayakan debiturnya.
BI-Rate per 23 September 2026 berada di 5,75%, ditahan tiga bulan berturut-turut. Patokan ini memengaruhi bunga floating yang akan kamu bayar setelah masa promo habis.
Patokan redaksi: jaga cicilan di bawah 30% penghasilan bersih. Untuk cicilan Rp12 juta, penghasilan bersih rumah tangga idealnya sekitar Rp40 juta per bulan.
DP 0% memang boleh, tapi saya tetap menyarankan DP minimal 10%. Plafon yang lebih kecil membuat cicilan tetap aman saat bunga naik.
Simulasi Cicilan dan Tenor
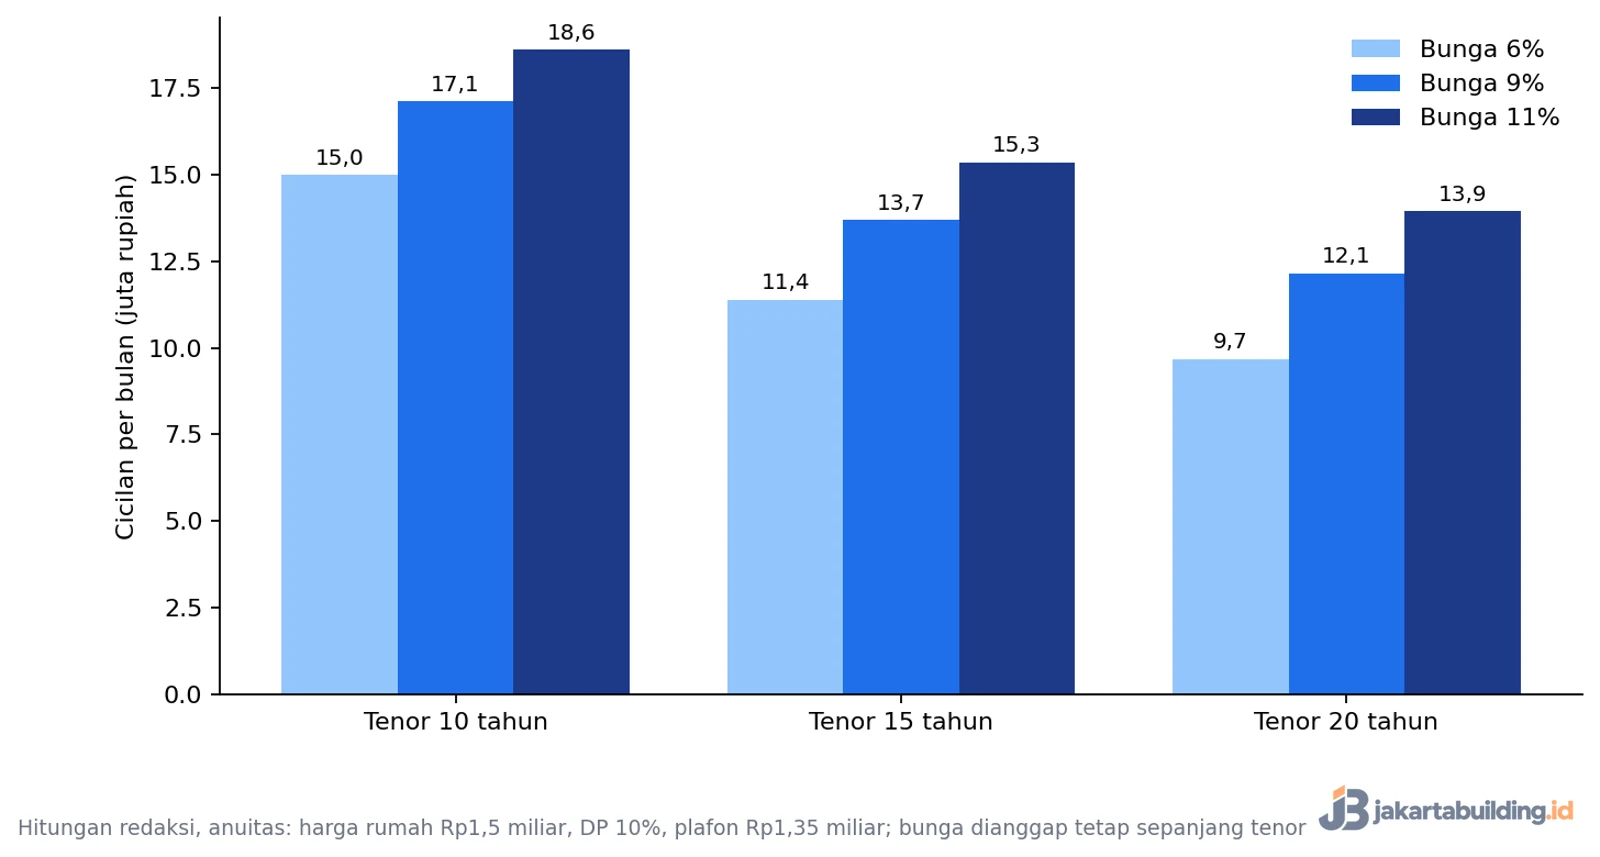
Simulasi ini memakai harga rumah Rp1,5 miliar, DP 10%, dan plafon Rp1,35 miliar. Bunga dianggap tetap sepanjang tenor supaya mudah dibandingkan.
Pergerakan harga rumah baru di Jabodebek-Banten sendiri bisa dicek di data harga rumah Jakarta 2026.
Pada bunga 9%, cicilan tenor 10 tahun sekitar Rp17,1 juta, tenor 15 tahun Rp13,7 juta, dan tenor 20 tahun Rp12,1 juta. Tenor 20 tahun memang paling ringan per bulan, tapi total bunganya sekitar Rp1,57 miliar, lebih dari dua kali lipat tenor 10 tahun yang sekitar Rp702 juta.
Yang menurut saya paling masuk akal adalah tenor 15 tahun. Cicilannya masih terjangkau, dan total bunganya sekitar Rp1,1 miliar, jauh di bawah tenor 20 tahun.
Saat Bunga Promo Habis
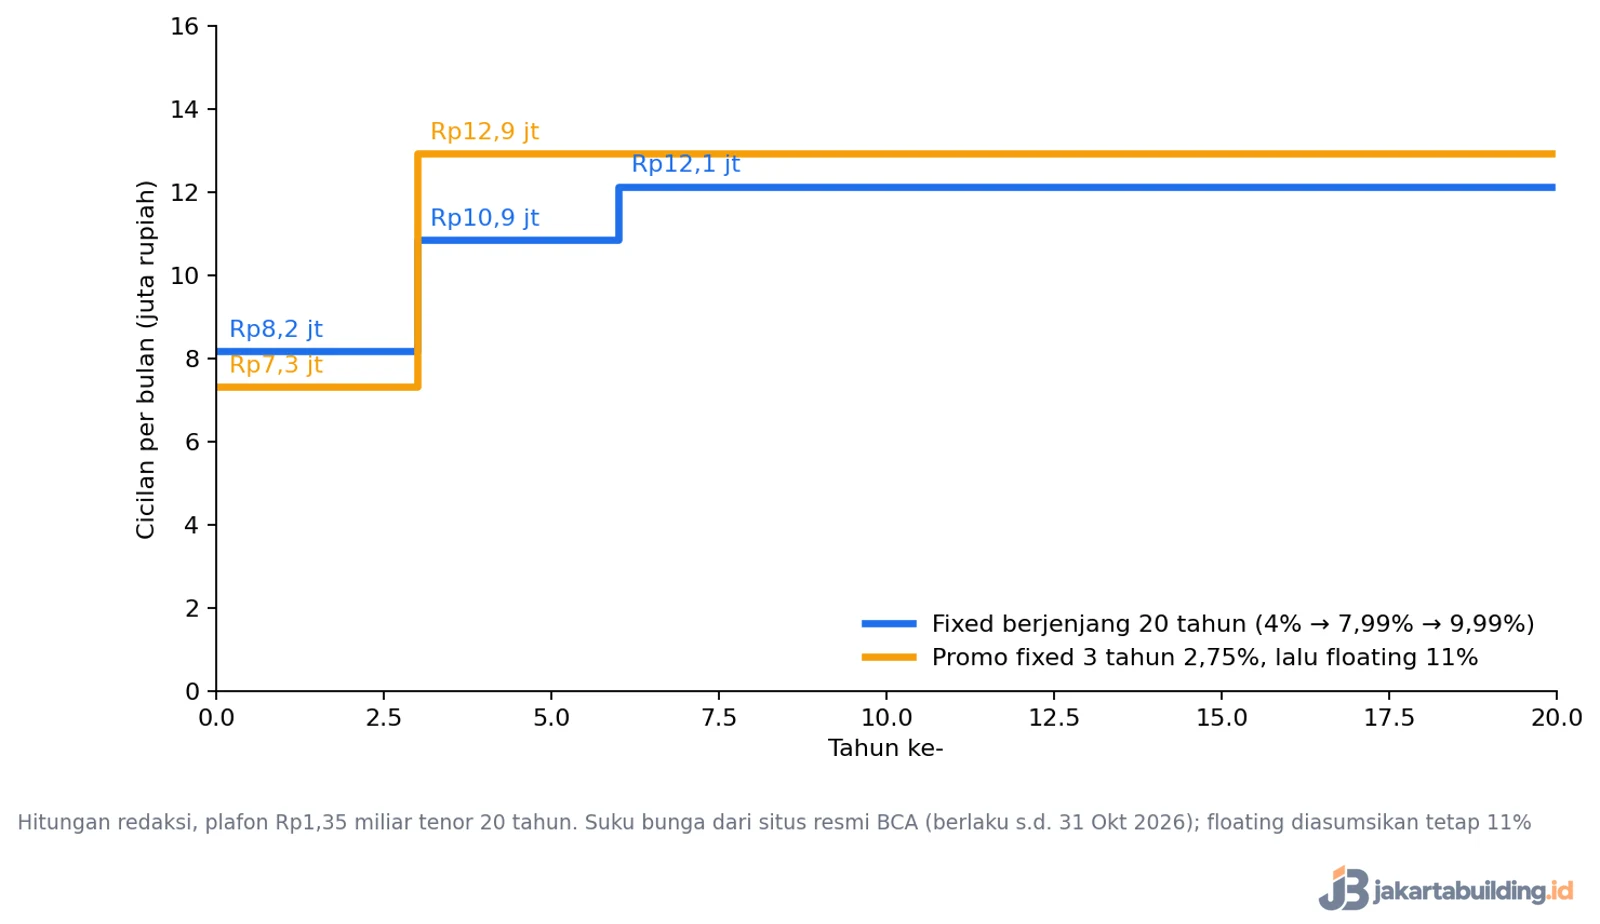
BCA menawarkan bunga promo fixed 3 tahun 2,75% untuk tenor minimal 10 tahun, berlaku sampai 31 Oktober 2026. Setelah masa fixed berakhir, bunga floating BCA yang berlaku saat ini 11% dan ditinjau tiap enam bulan.
Dengan plafon Rp1,35 miliar dan tenor 20 tahun, cicilan tiga tahun pertama sekitar Rp7,3 juta. Begitu pindah ke bunga 11%, cicilan naik menjadi sekitar Rp12,9 juta, atau melonjak 77%.
Pilihan fixed berjenjang lebih bisa diprediksi. Skema 20 tahun BCA memakai 4% di tahun 1–3, 7,99% di tahun 4–6, dan 9,99% di tahun 7–20, sehingga cicilannya naik bertahap dari sekitar Rp8,2 juta ke Rp10,9 juta lalu Rp12,1 juta.
Tapi bukankah bunga floating bisa saja turun? Bisa, dan tidak ada yang tahu pasti arah BI-Rate dua atau tiga tahun lagi. Karena itu hitung kemampuan bayar dengan bunga floating, bukan dengan bunga promo.
5 Pilihan Bank KPR Oktober 2026
Bunga di bawah dikutip dari situs resmi tiap bank pada 2 Oktober 2026. Bunga promo biasanya punya syarat developer, tenor minimal, atau plafon tertentu, jadi selalu tanyakan bunga floating setelahnya.
1. BCA
BCA mencantumkan bunga promo fixed 3 tahun mulai 2,75% (tenor minimal 10 tahun) dan fixed 5 tahun 3,81% (tenor minimal 12 tahun). Bunga floating yang berlaku saat ini 11%.
Biaya provisinya 1% dari plafon, administrasi 0,10% dari plafon untuk pinjaman di atas Rp500 juta sampai Rp3 miliar, dan appraisal Rp1,1–1,5 juta. Daftar bunga ini berlaku sampai 31 Oktober 2026.
2. BTN
KPR BTN Platinum mencantumkan bunga mulai 4,5% fixed 1 tahun (tenor minimal 8 tahun) sampai 7,5% fixed 5 tahun (tenor minimal 15 tahun). Tenornya bisa sampai 30 tahun, dengan usia debitur 20–65 tahun.
Biaya provisinya 0,75%, ditambah biaya proses 0,25% dari plafon dan administrasi Rp500.000. Pengajuan lewat aplikasi balé by BTN sampai 31 Desember 2026 mendapat diskon 75% biaya provisi dan administrasi.
3. BNI
BNI Griya mencantumkan bunga fixed 3 tahun 3,50% (tenor minimal 10 tahun) dan fixed 5 tahun 4,75% (tenor minimal 15 tahun) untuk developer pilihan. Tenor maksimalnya 30 tahun.
Biaya provisinya 1% dari plafon, dengan biaya administrasi Rp750.000 sampai Rp2,5 juta.
4. Bank Mandiri
Program KPR Bunga Spesial Mandiri kategori Gold mencantumkan fixed 5 tahun 3,50% untuk tenor minimal 15 tahun. Ada juga fixed berjenjang 10 tahun mulai 4,06%.
Masa berlakunya sampai pencairan 30 September 2026. Tanyakan program pengganti untuk Oktober sebelum mengajukan.
5. BRI
BRI mempromosikan KPR suku bunga spesial 1,75% yang berlaku 14 Juli sampai 31 Oktober 2026. Halaman produknya menyebut tenor sampai 20 tahun dan uang muka mulai 0%.
Masa fixed bunga 1,75% itu tidak dicantumkan di halaman tersebut. Pastikan berapa lama bunga itu berlaku sebelum menandatangani akad.
Biaya di Luar Cicilan
Siapkan biaya awal di luar DP. Untuk plafon Rp1,35 miliar, provisi 1% saja sudah Rp13,5 juta, belum termasuk appraisal, notaris, dan asuransi.
Menurut Badan Pendapatan Daerah DKI Jakarta, pembeli rumah pertama membayar BPHTB 5% dari harga setelah dikurangi Rp250 juta. Untuk rumah Rp1,5 miliar, BPHTB-nya sekitar Rp62,5 juta.
Insentif PPN ditanggung pemerintah dari PMK 90/2025 menanggung penuh PPN atas bagian harga sampai Rp2 miliar. Syaratnya, rumah baru, siap huni, harga paling tinggi Rp5 miliar, dan diserahkan sepanjang 2026.
Kesalahan yang sering terlihat: menyisakan tabungan hanya untuk DP. Idealnya sisakan juga dana darurat setara enam kali cicilan setelah semua biaya awal dibayar.
Mulai hari ini dengan satu langkah: minta simulasi tertulis dari dua bank, lengkap dengan bunga floating setelah masa promo, lalu bandingkan cicilan terburuknya.