
Hitungan sewa atau beli rumah Jakarta untuk 10 tahun saat ini berpihak ke sewa. Dalam simulasi kami, rumah Rp1 miliar dengan KPR berbunga 9,07% menelan biaya bersih sekitar Rp813 juta, sedangkan sewa rumah setara Rp2,5 juta per bulan totalnya Rp344 juta. Beli baru unggul bila sewanya di atas Rp5,9 juta per bulan atau harga rumah naik minimal 4,8% per tahun.
Asumsinya memakai data resmi terbaru per November 2026, dan semuanya bisa kamu ganti lewat kalkulator di bagian akhir.
Berapa Lama Kamu Menetap di Jakarta?
Pertanyaan ini menentukan hampir seluruh hasil. Membeli rumah membebankan biaya besar di depan, seperti uang muka, pajak, dan akta, sehingga biaya itu baru tertutup bila kamu tinggal cukup lama.
Masalahnya, harga rumah di sekitar Jakarta sedang naik pelan. Menurut Survei Harga Properti Residensial BI triwulan III 2026, indeks harga rumah Jabodebek-Banten hanya naik 0,49% dibanding setahun sebelumnya.
Dari tabel indeks di laporan yang sama, kenaikan empat tahun sejak triwulan III 2022 sekitar 5,0%. Itu setara rata-rata 1,2% per tahun, dan angka inilah yang kami pakai sebagai asumsi dasar.
Kalau rencanamu pindah kota atau naik kelas rumah dalam lima tahun, menurut kami sewa hampir selalu lebih masuk akal. Membeli cocok untuk keluarga yang yakin menetap di satu kawasan lebih dari 15 tahun.
Biaya Awal Beli yang Sering Terlupa
Uang muka hanya sebagian dari uang tunai yang harus kamu siapkan. Pembeli juga membayar BPHTB, akta jual beli, dan biaya bank sebelum kunci diserahkan.
BPHTB di Jakarta dihitung 5% dari harga transaksi setelah dikurangi NPOPTKP Rp250 juta untuk perolehan pertama, sesuai Perda DKI 1/2024 Pasal 39 dan 40. Dalam simulasi, rumah Rp1 miliar kena BPHTB Rp37,5 juta, sedangkan rumah Rp600 juta kena Rp17,5 juta.
Berdasarkan Kepgub DKI 450/2026, warga ber-KTP DKI yang pertama kali membeli rumah mendapat potongan 50%, tetapi hanya untuk harga sampai Rp500 juta. Dua skenario di artikel ini berada di atas batas itu, jadi potongan tidak berlaku.
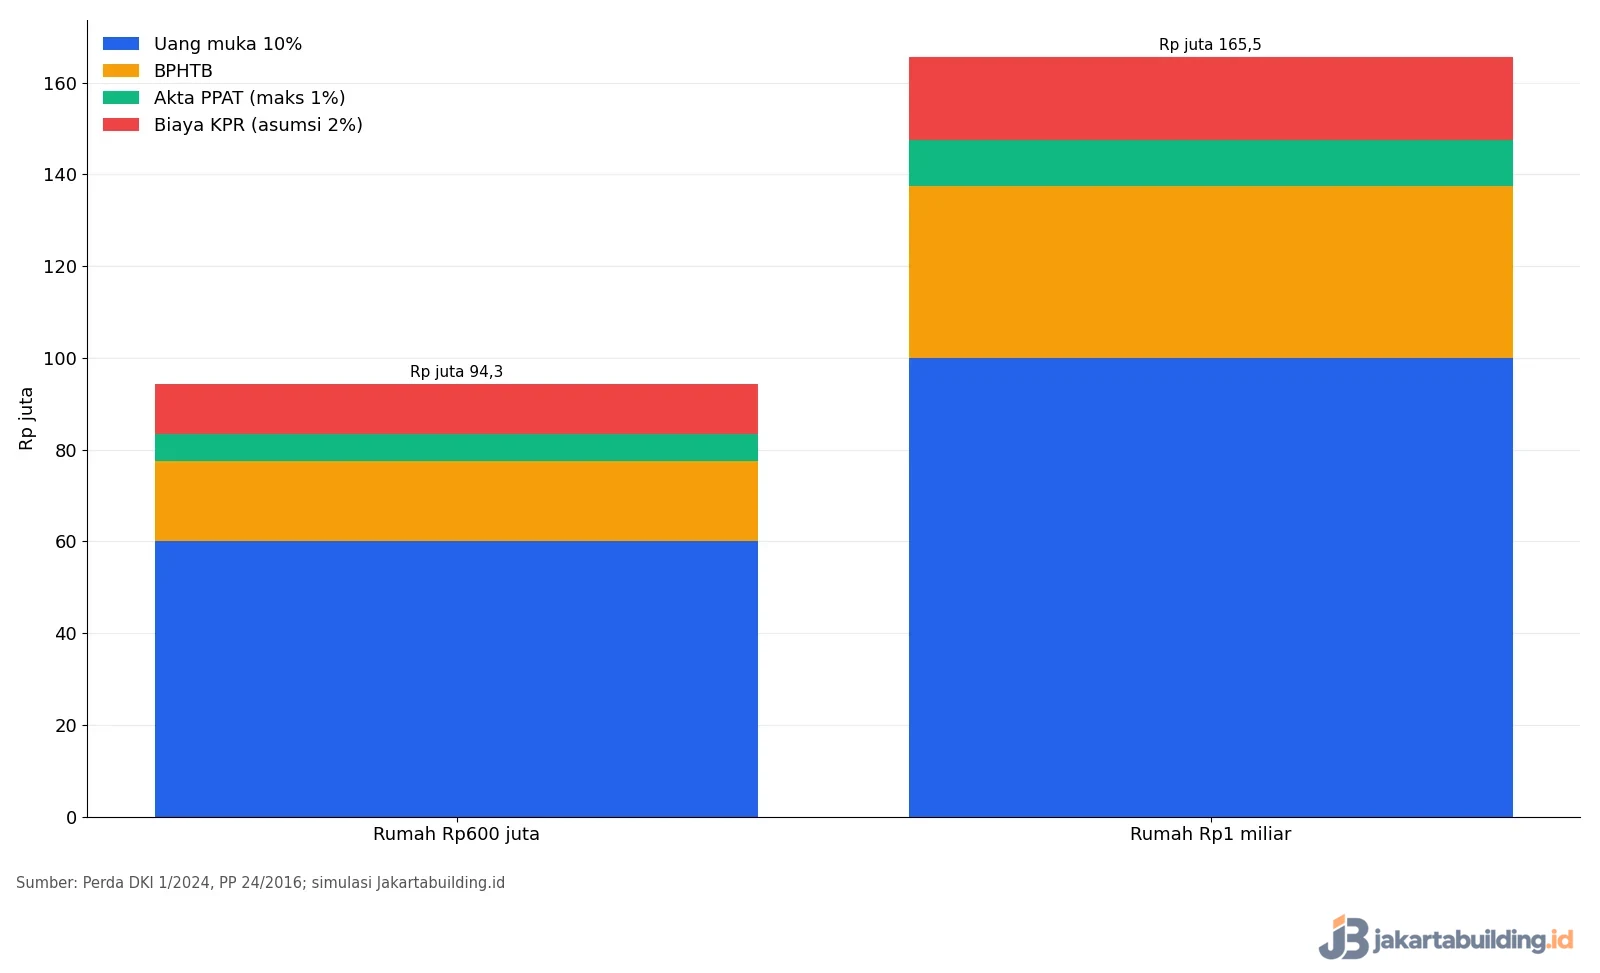
Berdasarkan PP 24/2016, honor PPAT untuk akta jual beli paling tinggi 1% dari harga transaksi, dan simulasi ini memakai batas atas itu. Biaya KPR seperti provisi, appraisal, asuransi, dan akta hak tanggungan berbeda per bank, jadi simulasi ini memasang asumsi 2% dari plafon.
Hasilnya, dengan uang muka 10%, rumah Rp1 miliar butuh tunai sekitar Rp165,5 juta di awal. Hasil simulasi untuk rumah Rp600 juta sekitar Rp94,3 juta. Penyewa cukup menyiapkan deposit dan sewa beberapa bulan pertama.
Simulasi ini mengandaikan rumah bekas tanpa PPN. Berdasarkan PMK 90/2025, rumah baru dari pengembang seharga sampai Rp5 miliar masih mendapat PPN ditanggung pemerintah untuk porsi harga sampai Rp2 miliar hingga 31 Desember 2026.
Simulasi Cicilan KPR vs Total Sewa
Bunga KPR yang kami pakai adalah suku bunga dasar kredit KPR BCA yang berlaku sejak 31 Oktober 2026, yaitu 9,07%. Ini bunga mengambang yang biasanya dibayar setelah masa promo habis.
Sebagai pembanding, SBDK KPR BTN per Juni 2026 tercatat 7,95%. Laporan SHPR BI juga mencatat bunga KPR relatif stabil di sekitar 7,47% per tahun.
Biaya bersih membeli kami hitung sebagai semua uang yang keluar, ditambah bunga deposito yang hilang dari uang tunai awal, lalu dikurangi ekuitas. Ekuitas adalah nilai rumah setelah 10 tahun dikurangi sisa pokok KPR.Simulasi 10 tahun Contoh A: Rp600 jt, sewa Rp1,5 jt Contoh B: Rp1 M, sewa Rp2,5 jt Contoh C: Rp1 M, sewa Rp3,5 jt Tunai awal beli Rp94,3 jt Rp165,5 jt Rp165,5 jt Cicilan per bulan Rp4,88 jt Rp8,14 jt Rp8,14 jt Nilai rumah tahun ke-10 Rp676,0 jt Rp1.126,7 jt Rp1.126,7 jt Sisa pokok KPR Rp384,3 jt Rp640,5 jt Rp640,5 jt Biaya bersih beli Rp481,0 jt Rp812,8 jt Rp812,8 jt Total sewa Rp206,3 jt Rp343,9 jt Rp481,5 jt Selisih, sewa lebih hemat Rp274,6 jt Rp468,9 jt Rp331,3 jt
Bagian terbesar biaya beli adalah bunga. Dalam hitungan skenario Rp1 miliar, cicilan 10 tahun berjumlah sekitar Rp976,6 juta, tetapi pokok yang terbayar baru Rp259,5 juta.
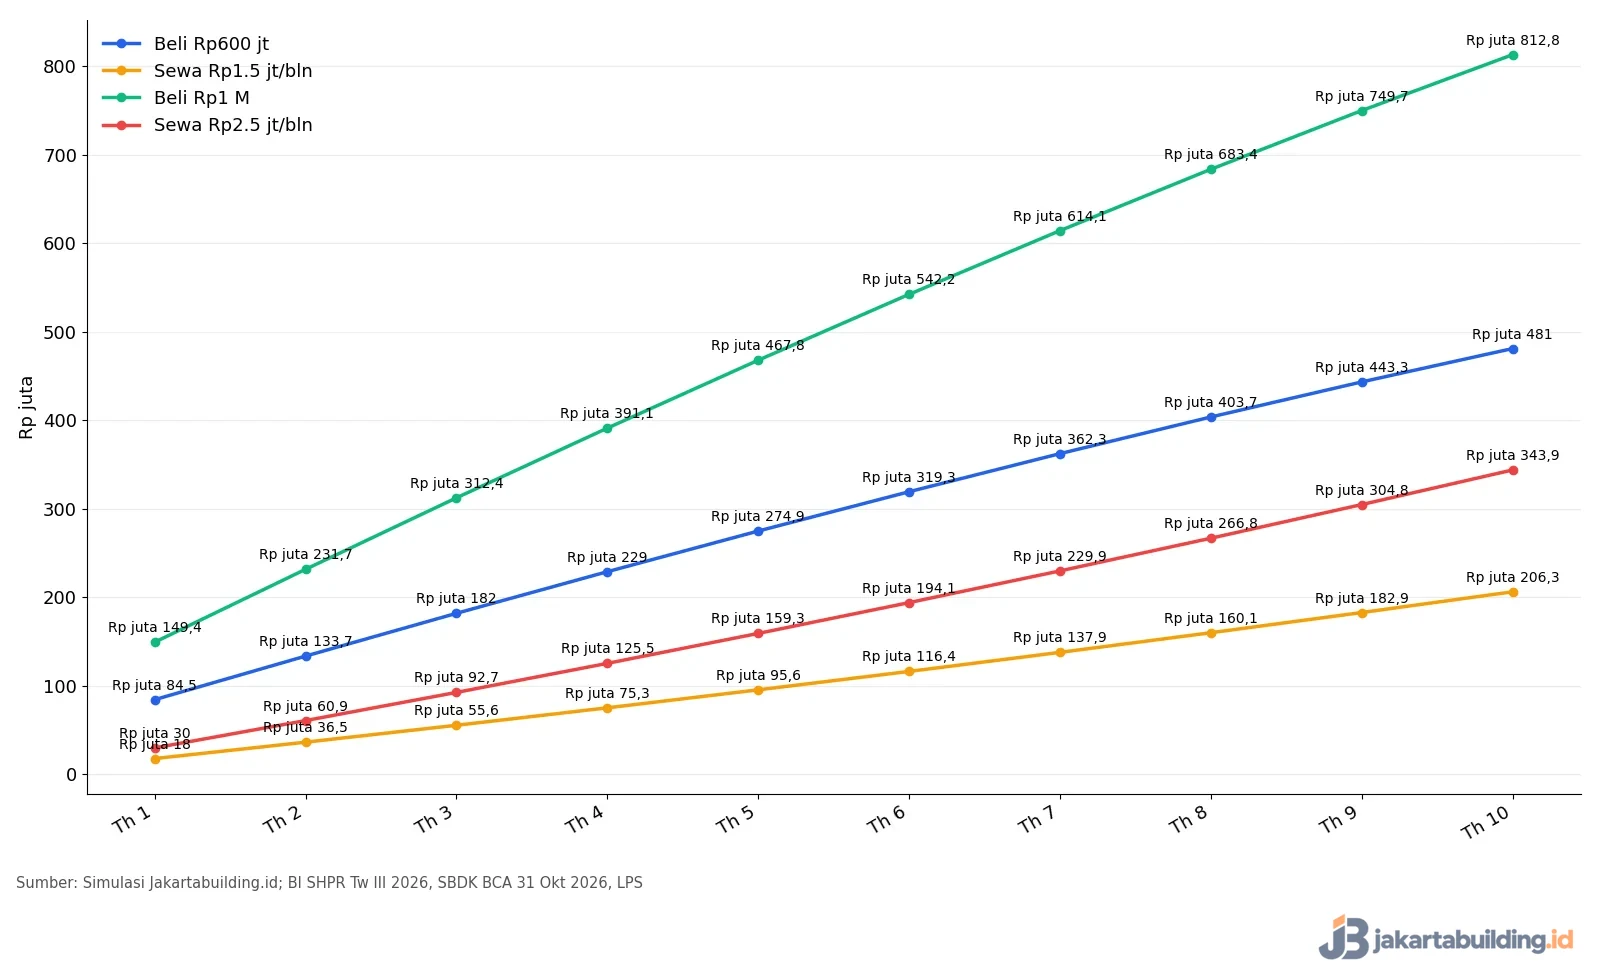
Kenaikan sewa kami pasang 3% per tahun, mendekati inflasi nasional Oktober 2026 sebesar 3,23% menurut BPS. Angka ini sengaja dibuat tinggi, karena inflasi sewa dan kontrak rumah Jakarta pada September 2026 hanya 0,24%.
Biaya peluang memakai bunga penjaminan LPS untuk bank umum, 3,75% sampai Januari 2027, dipotong pajak bunga 20%. Hasil bersihnya 3% per tahun.
Perawatan rumah kami anggap 1% dari harga per tahun untuk cat, atap, dan instalasi. PBB dibuat nol berdasarkan Kepgub DKI 339/2026, yang membebaskan rumah tapak dengan NJOP sampai Rp2 miliar untuk satu objek per orang.
Titik Impas: Kapan Beli Lebih Murah
Dengan asumsi dasar, titik impas tidak tercapai bahkan dalam 20 tahun. Beli baru menang dalam 10 tahun bila salah satu syarat berikut terpenuhi.
- Menurut simulasi, sewa rumah setara minimal Rp3,5 juta per bulan untuk rumah Rp600 juta, atau Rp5,9 juta untuk rumah Rp1 miliar.
- Harga rumah naik minimal 4,7–4,8% per tahun, sekitar empat kali laju Jabodebek-Banten empat tahun terakhir.
- Kamu menetap jauh lebih lama. Pada kenaikan harga 3% per tahun, impas baru datang di tahun ke-18, sedangkan pada kenaikan 5% impas tercapai di tahun ke-9 sampai ke-10.
Bunga yang lebih rendah membantu, tetapi tidak membalik hasil. Pada bunga 7,47%, biaya bersih rumah Rp1 miliar turun ke Rp674,0 juta, masih hampir dua kali total sewa Rp2,5 juta per bulan.
Lokasi juga mengubah hitungan. Rumah murah di pinggiran sering ditebus dengan ongkos dan waktu perjalanan ke kantor di pusat kota.
Contoh simulasi: kamu membeli rumah Rp600 juta di pinggiran, lalu ongkos transportasi bertambah Rp1 juta per bulan dan naik 3% per tahun. Dalam 10 tahun, tambahan itu sekitar Rp137,6 juta, sehingga biaya bersih beli menjadi Rp618,5 juta.
Bandingkan dengan menyewa rumah Rp2,5 juta per bulan yang dekat kantor, yang dalam simulasi totalnya Rp343,9 juta. Selisihnya belum menghitung dua sampai tiga jam perjalanan setiap hari.
Meski begitu, sewa juga punya sisi lemah. Pemilik bisa menaikkan harga atau meminta kamu pindah, dan biaya pindahan tidak masuk simulasi ini.
Asumsi yang Harus Kamu Ubah Sendiri
Simulasi ini hanya sebagus asumsinya. Sebelum memutuskan, cek lima angka berikut untuk rumah incaranmu.
- Harga sewa rumah yang benar-benar setara, bukan rumah yang lebih kecil. Tanyakan ke dua atau tiga pemilik di gang atau kompleks yang sama.
- Bunga KPR setelah masa promo habis, tercantum dalam surat penawaran bank.
- Harga transaksi rumah serupa di kawasan itu dua sampai tiga tahun terakhir.
- Uang tunai yang tersisa setelah DP dan biaya awal, minimal untuk dana darurat enam bulan.
- Rencana kerja dan keluarga lima sampai sepuluh tahun ke depan.
Uang muka sekarang tidak harus besar. Dalam rapat 21 Oktober 2026, Bank Indonesia memperpanjang pelonggaran rasio LTV kredit properti hingga 2027, tetapi DP kecil berarti plafon dan bunga yang dibayar makin besar.
Masukkan angka hasil pengecekanmu ke kalkulator berikut. Rumus dan asumsi tetapnya sama dengan tabel di atas.
Kalkulator Sewa atau Beli Rumah
Bandingkan biaya bersih membeli rumah dengan KPR terhadap total sewa selama kamu menetap. Ubah asumsi sesuai penawaran bank dan harga sewa di lokasimu.
Simulasi, bukan nasihat keuangan. Simulasi memakai tenor KPR 20 tahun dengan bunga tetap sepanjang masa. Asumsi simulasi: akta PPAT 1% (batas atas), biaya KPR 2% plafon, dan perawatan 1% harga rumah per tahun. PBB nol berdasarkan pembebasan DKI 2026 untuk NJOP sampai Rp2 miliar. Biaya peluang DP 3% per tahun, yaitu bunga penjaminan LPS 3,75% dipotong pajak 20%. Biaya jual rumah saat pindah belum dihitung.
Dasar angka: Perda DKI 1/2024 (BPHTB) dan Kepgub DKI 450/2026 · SBDK KPR BCA 31 Okt 2026 · Survei Harga Properti Residensial BI Tw III 2026
Contoh: harga rumah Rp1 miliar, sewa Rp2,5 juta per bulan, menetap 10 tahun, dan DP 10%. Dalam contoh ini, dengan bunga 9,07%, harga naik 1,2%, dan sewa naik 3%, kalkulator menunjukkan sewa lebih hemat sekitar Rp468,9 juta.
Jika hasilnya condong ke opsi membeli, lanjutkan dengan menghitung kemampuan cicilan di panduan tips beli rumah di Jakarta dengan KPR. Yang lebih memilih hunian vertikal bisa membandingkan biayanya lewat panduan beli apartemen di Jakarta.
Simulasi ini bukan nasihat keuangan. Penawaran bank, harga sewa, dan aturan pajak bisa berubah, jadi ulangi hitungannya setiap kali ada angka baru.